
NSDL Jiffy: Zero Balance A/C
समीक्षाएँ 3.9श्रेणी वित्तडाउनलोड5.00M
स्क्रीनशॉट
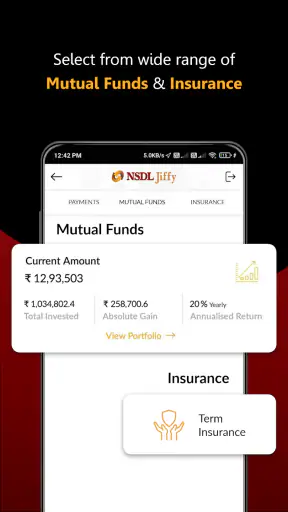
डाउनलोड करें
यहाँ डाउनलोड करेंGoogle Playयहाँ डाउनलोड करेंऐप स्टोरडाउनलोड करेंAPK फ़ाइलखूबियाँ
- कोई न्यूनतम शेष की आवश्यकता नहीं है।
- तेज़ और सरल खाता खोलने की प्रक्रिया।
- निवेश उपकरणों का विस्तृत चयन।
- उपयोगकर्ता-अनुकूल इंटरफ़ेस।
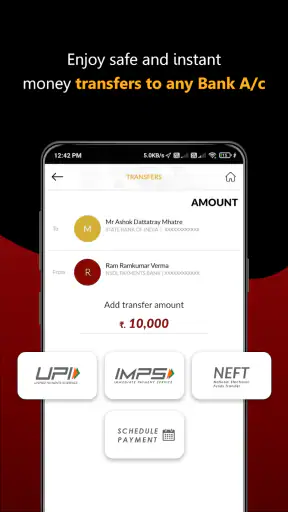
- तत्काल निधि हस्तांतरण।
कमियाँ
- ग्राहक सेवा में सुधार की आवश्यकता।
- एप्लिकेशन कभी-कभी धीमा होता है।
- केवल ऑनलाइन सहायक दस्तावेज़।
- कुछ निवेश विकल्पों के लिए उच्च शुल्क।
- अंतर्राष्ट्रीय उपयोग सीमित है।
 द्वारा विश्लेषण Appcracy
घर में जब एक ही फोन कभी किसी के हाथ में हो और कभी किसी और के, तो बैंकिंग ऐप चुनते समय सुविधा के साथ यह भी सोचना पड़ता है कि खाते की जिम्मेदारी किसकी है। मैंने NSDL Jiffy को इसी नजरिए से देखा: यह वित्तीय ऐप ऑनलाइन खाता खोलने, वर्चुअल RuPay डेबिट कार्ड और UPI जैसी सुविधाओं के लिए है। NSDL Payments Bank Ltd का यह ऐप उन लोगों को पसंद आ सकता है जो रोजमर्रा के भुगतान और अपने बैंक खाते के काम मोबाइल से करना चाहते हैं, लेकिन साझा डिवाइस पर इस्तेमाल में निजी खाते की सीमाएं साफ रखना जरूरी है।
एक साझा फोन पर रोजमर्रा का इस्तेमाल
एक व्यावहारिक स्थिति सोचिए: घर के बाहर खरीदारी करते समय किसी सदस्य को UPI से भुगतान करना है, जबकि फोन आम तौर पर परिवार में साझा रहता है। ऐसी जरूरत में मोबाइल बैंकिंग उपयोगी हो सकती है, मगर खाते का इस्तेमाल करने वाले व्यक्ति और भुगतान की जिम्मेदारी लेने वाले व्यक्ति का एक होना बेहतर है। मैं इसे परिवार के सभी सदस्यों के लिए साझा बैंक खाता या सामूहिक खर्चों का हिसाब रखने का साधन नहीं मानूंगा। किसी को भुगतान करना सिखाना हो, तो अपने खाते का नियंत्रण सौंपने के बजाय उसके अपने खाते और अपने फोन की व्यवस्था ज्यादा स्पष्ट रहती है।
साझा फोन पर एक और छोटी, पर अहम आदत काम आती है: ऐप में लॉगिन या भुगतान से जुड़े कदम करते समय दूसरे व्यक्ति को स्क्रीन देखने या फोन हाथ में लेने देने से बचें। बैंकिंग ऐप का उपयोग निजी वित्तीय काम के लिए है, इसलिए इसे सामान्य मनोरंजन ऐप की तरह बारी-बारी से इस्तेमाल करना ठीक नहीं। फोन किसी और को देना पड़े तो पहले अपना काम पूरा करके ऐप से बाहर निकलना और डिवाइस पर उपलब्ध स्क्रीन-लॉक का ध्यान रखना समझदारी है। यह सावधानी खाते की सुरक्षा के लिए है, न कि किसी खास पारिवारिक नियंत्रण सुविधा का दावा।
खाता खोलने से पहले अपनी जरूरत तय करें
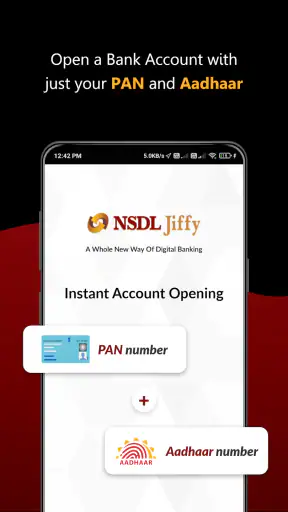
ऑनलाइन खाता खोलने की सुविधा कागजी प्रक्रिया की झंझट कम कर सकती है, लेकिन इसका अर्थ यह नहीं कि हर व्यक्ति बिना तैयारी के तुरंत काम शुरू कर पाएगा। खाता खोलते समय मांगी जाने वाली जानकारी और पहचान से जुड़े चरणों को ध्यान से पूरा करें; किसी दूसरे व्यक्ति के दस्तावेज या संपर्क विवरण का इस्तेमाल करके आगे बढ़ने की कोशिश न करें। ऐप का इस्तेमाल जिस व्यक्ति के नाम और वित्तीय जरूरत के लिए है, वही उसे सेट करे और खाते से जुड़े निर्णय भी वही ले। इस तरह बाद में भुगतान, पहचान और खाते के इस्तेमाल को लेकर घर में भ्रम कम रहता है।
अगर आपका मुख्य उद्देश्य केवल कभी-कभार किसी को पैसे भेजना है, तो पहले यह तय करें कि आपको अपना बैंक खाता और UPI रोज चाहिए या नहीं। सिर्फ एक अस्थायी जरूरत के लिए नया खाता खोलना हर बार सही निर्णय नहीं होता। इसके उलट, जो व्यक्ति नियमित भुगतान करता है और मोबाइल पर बैंकिंग संभालना चाहता है, उसके लिए ऑनलाइन शुरुआत सुविधाजनक हो सकती है। कागजी प्रक्रिया से बचने की सुविधा को जल्दी खाता सक्रिय होने की गारंटी न समझें; जानकारी सही और पूरी देना आपकी जिम्मेदारी है।
घर के खर्चों में तालमेल, पर स्पष्ट जिम्मेदारी
परिवार में किराने, यात्रा या छोटे घरेलू भुगतानों को लेकर तालमेल बैठाना हो, तो ऐप का उपयोग एक सदस्य अपने निजी खाते से कर सकता है और खर्च का विवरण परिवार के साथ अलग तरीके से साझा कर सकता है। लेकिन किसी बैंकिंग ऐप को अपने-आप साझा बजट, घर के खर्चों का हिसाब या कई सदस्यों के लिए संयुक्त नियंत्रण देने वाला साधन मानना ठीक नहीं। मेरी सलाह है कि भुगतान करने से पहले घर में यह स्पष्ट कर लें कि रकम किस खाते से जाएगी और खर्च का हिसाब कौन रखेगा। इस छोटी-सी सहमति से बाद में यह उलझन नहीं होती कि किसी लेनदेन की जिम्मेदारी किसकी थी।
जब खाते का उपयोग एक से अधिक लोग करते हैं, तो हर बार फोन किसके पास है, इससे अधिक जरूरी यह है कि खाते पर नियंत्रण किसका है। PIN, लॉगिन जानकारी या भुगतान की पुष्टि किसी और के साथ साझा करना सुविधा तो लग सकता है, पर इससे निजी और घरेलू खर्चों के बीच की सीमा धुंधली हो सकती है। मैं ऐसे ऐप को एक व्यक्ति के व्यक्तिगत वित्त के लिए रखूंगा, और घर के साझा खर्चों के लिए अलग रिकॉर्ड या पहले से तय भुगतान व्यवस्था अपनाऊंगा। यह तरीका खास तौर पर तब उपयोगी है जब परिवार के सदस्य खर्चों का योगदान अलग-अलग करते हों।
इसके बाद पढ़ने लायक
उम्र, भरोसा और ऐप का दायरा
ऐप को 3+ के लिए रेट किया गया है, लेकिन यह रेटिंग बैंकिंग खाते को बच्चे के लिए उपयुक्त नहीं बनाती। वित्तीय खाते की स्थापना और उसका नियंत्रण किसी जिम्मेदार वयस्क के पास रहना चाहिए; बच्चे को फोन देने का मतलब उसे खाते या भुगतान तक पहुंच देना नहीं होना चाहिए। यदि बच्चा डिजिटल भुगतान सीख रहा है, तो पहले उसे लेनदेन के जोखिम और निजी जानकारी की अहमियत समझाना बेहतर है। मैं इस ऐप को बच्चों की खर्च-सीमा तय करने या अभिभावकीय निगरानी करने वाले औजार के रूप में पेश नहीं करूंगा।
भरोसे का दूसरा हिस्सा यह है कि खाते के उपयोगकर्ता को पता हो कि वह किस काम के लिए ऐप खोल रहा है। UPI से भुगतान करना, वर्चुअल कार्ड का उपयोग करना और ऑनलाइन खाता रखना अलग-अलग जरूरतें हैं; सभी सुविधाएं हर व्यक्ति के लिए जरूरी नहीं। अपने फोन पर ऐप रखने से पहले यह सोचें कि क्या आप नियमित रूप से मोबाइल बैंकिंग करना चाहते हैं और अपने खाते की जानकारी खुद संभाल सकते हैं। यदि आप केवल शाखा या अपने मौजूदा बैंक के परिचित तरीकों से काम करना पसंद करते हैं, तो नया ऐप जोड़ने के बजाय वही तरीका जारी रखना अधिक सहज हो सकता है।
क्या है खास NSDL Jiffy में?
आजकल जब सब कुछ डिजिटल हो रहा है, तो NSDL Jiffy: Zero Balance A/C ऐप आपके वित्तीय जीवन को संभालने का एक अनोखा तरीका प्रदान करता है। अगर आप ट्रेडिंग की दुनिया में नए हैं या एक अनुभवी निवेशक हैं, तो यह ऐप आपको एक सरल और सुविधाजनक तरीका प्रदान करता है।
हालांकि, इस ऐप के उपयोग को ट्रेडिंग से जोड़कर देखना सही नहीं होगा। इसका परिचय वित्तीय ऐप के रूप में है, जिसमें ऑनलाइन खाता खोलने, वर्चुअल RuPay डेबिट कार्ड और UPI पर जोर है। इसलिए इसे शेयर बाजार का प्लेटफॉर्म, निवेश सलाह या स्टॉक खरीदने-बेचने का औजार मानकर डाउनलोड न करें। यदि आपकी प्राथमिकता निवेश करना है, तो उसके लिए अलग तरह की सेवा की जरूरत पड़ सकती है। अगर आपका सवाल यह है कि क्या ऐप रोजमर्रा के बैंकिंग काम के अनुकूल है, तो जवाब आपकी भुगतान आदतों और मोबाइल पर खाते का प्रबंधन करने की सहजता पर निर्भर करेगा।
मुझे इसका आकर्षण उन लोगों के लिए अधिक समझ आता है जो डिजिटल भुगतान और मोबाइल से खाते तक पहुंच को एक ही जगह पर रखना चाहते हैं। फिर भी बैंकिंग में केवल सुविधा नहीं, भरोसा और सावधानी भी मायने रखते हैं। किसी भुगतान की पुष्टि करने से पहले रकम और प्राप्तकर्ता को ध्यान से जांचना, और साझा फोन पर निजी जानकारी खुली न छोड़ना, ऐप के अनुभव को बेहतर बनाने वाली बुनियादी आदतें हैं।
इंस्टॉलेशन और सेटअप
ऐप इंस्टॉल करना बेहद आसान है। मैंने इसे कुछ ही मिनटों में अपने फोन पर इंस्टॉल कर लिया। आपको बस अपना KYC डॉक्यूमेंट्स अपलोड करना होता है, और आपका खाता तुरंत एक्टिव हो जाता है। एक बात जो मुझे बहुत पसंद आई, वो है इसकी तेजी - कोई लंबा इंतजार नहीं।
सेटअप के मामले में मैं इतना जरूर कहूंगा कि बैंकिंग ऐप के लिए जल्दी से अधिक सही जानकारी देना अहम है। KYC से जुड़े विवरण भरते समय नाम और पहचान की जानकारी सावधानी से जांचें और अपने ही दस्तावेज इस्तेमाल करें। प्रक्रिया पूरी करने के बाद भी किसी भुगतान या खाते से जुड़ी कार्रवाई को करने से पहले स्क्रीन पर दिखाई गई जानकारी पढ़ लेना बेहतर है। इस तरह का ध्यान छोटी गलती या किसी गलत व्यक्ति को भुगतान भेजने जैसी परेशानी से बचा सकता है।
NSDL Jiffy वित्त श्रेणी का मुफ्त ऐप है, इसे NSDL Payments Bank Ltd ने विकसित किया है। इसकी मौजूदा संस्करण संख्या 3.0.9 है और इसे चलाने के लिए कम-से-कम OS 9 चाहिए। अगर आपके फोन का ऑपरेटिंग सिस्टम पुराना है, तो डाउनलोड करने से पहले संगतता जांचना व्यावहारिक रहेगा। बैंकिंग ऐप के लिए फोन का सुरक्षित और नियमित रूप से इस्तेमाल होने वाला होना भी मायने रखता है; केवल इसलिए इसे ऐसे डिवाइस पर स्थापित न करें जिसे कई लोग अनलॉक करके इस्तेमाल करते हों।
फीचर्स जो इसे बनाते हैं अद्वितीय
ऐप में कई अद्वितीय फीचर्स हैं। जैसे कि लाइव स्टॉक अपडेट्स, जो आपको मार्केट की ताजा स्थिति से अवगत कराते हैं। इसके अलावा, इसमें एडवांस्ड चार्टिंग टूल्स भी हैं, जो आपके निवेश को और भी सूझबूझ से करने में मदद करते हैं। और हां, इसकी सबसे बड़ी खूबी - कोई वार्षिक शुल्क नहीं।
इन दावों को ऐप की वास्तविक उपयोगिता के साथ मिलाकर देखना जरूरी है: NSDL Jiffy का मुख्य परिचय ऑनलाइन बैंकिंग, वर्चुअल RuPay डेबिट कार्ड और UPI से जुड़ा है। इसलिए स्टॉक अपडेट, चार्टिंग या ट्रेडिंग को इसकी खासियत मानकर निर्णय लेना पाठक को गलत दिशा में ले जा सकता है। इसी तरह, किसी शुल्क या खाते की शर्त का निष्कर्ष केवल नाम देखकर न निकालें; खाता खोलते समय दिखाई जाने वाली शर्तों को पढ़ना सबसे सुरक्षित तरीका है। मेरे लिए किसी वित्तीय ऐप का अच्छा संकेत यह है कि मैं अपनी जरूरत समझकर उसका उपयोग करूं, न कि ऐसे फीचर मान लूं जिन पर भरोसा करने की वजह न हो।
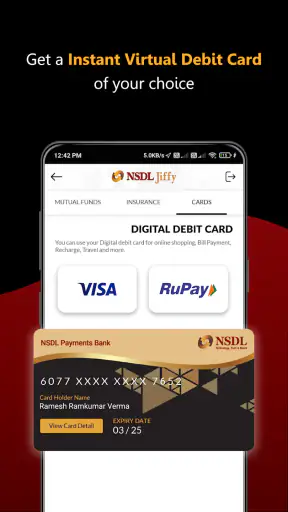
रोजमर्रा में वर्चुअल कार्ड और UPI का व्यावहारिक फर्क समझना भी काम आता है। ऑनलाइन खरीदारी में कार्ड का उपयोग सुविधाजनक लग सकता है, जबकि दुकान पर या किसी व्यक्ति को भुगतान में UPI अधिक स्वाभाविक हो सकता है। कौन-सा तरीका चुनना है, यह भुगतान के संदर्भ और आपकी आदत पर निर्भर है। घर में साझा फोन होने पर हर भुगतान से पहले यह भी जांचें कि सही व्यक्ति का खाता खुला है और सही भुगतान तरीका चुना गया है। सुविधा तभी वास्तविक है जब लेनदेन पर नियंत्रण भी आपके हाथ में रहे।
वित्तीय ऐप के विकल्पों से तुलना करें तो पारंपरिक बैंकिंग तरीका उन लोगों के लिए बेहतर हो सकता है जिन्हें आमने-सामने सहायता या पहले से परिचित प्रक्रिया पसंद है। दूसरी ओर, जो व्यक्ति मोबाइल से काम करना चाहता है, उसके लिए ऑनलाइन खाता खोलना और डिजिटल भुगतान एक सहज रास्ता दे सकते हैं। मैं चुनाव इस आधार पर करूंगा कि रोज कितनी बार भुगतान करना है, क्या फोन निजी है, और क्या मैं खाते की जानकारी खुद संभालने में सहज हूं। केवल मुफ्त होने या किसी फीचर के नाम से प्रभावित होकर बैंकिंग सेवा चुनना पर्याप्त नहीं।
मेरा अनुभव
व्यक्तिगत रूप से, मैंने NSDL Jiffy का उपयोग करके बहुत आसानी से ट्रेडिंग की है। मुझे इसका नोटिफिकेशन सिस्टम बहुत पसंद आया, जो हर महत्वपूर्ण अपडेट के लिए अलर्ट भेजता है। इसने मुझे हर समय मार्केट के साथ जुड़े रहने में मदद की।
नोटिफिकेशन उपयोगी लग सकते हैं, लेकिन बैंकिंग ऐप के अलर्ट को देखकर बिना जांचे कार्रवाई करना सही नहीं। यदि फोन साझा है, तो स्क्रीन पर दिखने वाली सूचनाएं दूसरे लोगों को निजी जानकारी बता सकती हैं; डिवाइस की उपलब्ध गोपनीयता सेटिंग्स पर ध्यान देना अच्छा रहता है। जरूरी भुगतान की सूचना देखने के बाद ऐप खोलकर अपने खाते में विवरण जांचें, खासकर जब किसी संदेश में तुरंत कार्रवाई करने का दबाव हो। यह सावधानी किसी खास ऐप की कमजोरी नहीं, बल्कि मोबाइल वित्त का समझदार इस्तेमाल है।
इसे इस्तेमाल करने के लिए उपयुक्त व्यक्ति वह है जिसे अपने खाते पर व्यक्तिगत नियंत्रण चाहिए, जो मोबाइल भुगतान करना चाहता है और KYC प्रक्रिया में अपनी सही जानकारी देने को तैयार है। जो लोग केवल निवेश या ट्रेडिंग के लिए ऐप ढूंढ रहे हैं, वे इसे उस जरूरत का समाधान न मानें। इसी तरह, जिनके पास भरोसेमंद निजी फोन नहीं है या जो डिजिटल लेनदेन सहजता से नहीं संभाल पाते, उनके लिए परिचित बैंकिंग माध्यम बेहतर रह सकता है।
NSDL Jiffy को 5M+ बार इंस्टॉल किया गया है; इसकी औसत रेटिंग 3.9 है, और इसे 43K रेटिंग तथा 18K समीक्षाएं मिली हैं। ये आंकड़े बताने में मदद करते हैं कि ऐप को काफी लोग इस्तेमाल कर चुके हैं, पर वे यह नहीं बताते कि यह हर किसी की जरूरत से मेल खाएगा। मैं इन्हें अपनी पसंद का अकेला आधार नहीं बनाऊंगा: आपकी प्राथमिकता, फोन की सुरक्षा और खाते के इस्तेमाल का तरीका अधिक निर्णायक हैं।
इस ऐप के बारे में सोचते समय एक सीधा सवाल मदद करता है: क्या मुझे अपना बैंकिंग काम फोन से करना है, और क्या मैं अपने खाते की जिम्मेदारी खुद निभा सकता हूं? यदि जवाब हां है, तो ऑनलाइन खाता, वर्चुअल कार्ड और UPI का संयोजन उपयोगी हो सकता है। यदि जवाब नहीं है, तो केवल घर में किसी दूसरे व्यक्ति के कहने पर ऐप स्थापित करने की जरूरत नहीं। वित्तीय ऐप का सही चुनाव वही है जिसमें सुविधा के साथ खाते की सीमा और जिम्मेदारी भी स्पष्ट रहे।
कुल मिलाकर, NSDL Jiffy: Zero Balance A/C एक बेहतरीन विकल्प है उन सभी के लिए जो एक आसान, तेज और कुशल ट्रेडिंग प्लेटफॉर्म की तलाश में हैं। इसका सरलता से उपयोग किया जा सकता है, और यह आपकी वित्तीय जरूरतों को पूरा करने के लिए बहुत ही लाभकारी है। अगर आप अभी तक इसे आजमा नहीं पाए हैं, तो मैं सुझाव दूंगा कि इसे एक बार जरूर ट्राइ करें।
मेरी अंतिम राय में यह ऐप उन वयस्कों के लिए ज्यादा उपयुक्त है जो मोबाइल बैंकिंग और डिजिटल भुगतान को अपनी दिनचर्या में शामिल करना चाहते हैं, न कि उन परिवारों के लिए जो एक खाते को सबके बीच साझा करना चाहते हैं। इसे आजमाने से पहले अपनी डिवाइस संगतता देखें, खाता अपने ही विवरण से सेट करें और घर में उपयोग की जिम्मेदारी स्पष्ट रखें। इस तरह आप सुविधा का लाभ ले सकते हैं, बिना यह मानकर कि बैंकिंग ऐप अपने-आप साझा खर्च या परिवार के नियंत्रण की व्यवस्था भी संभाल लेगा।
NSDL Jiffy: Zero Balance A/C के अक्सर पूछे जाने वाले सवाल
NSDL Jiffy: Zero Balance A/C क्या है?
NSDL Jiffy: Zero Balance A/C एक मोबाइल एप्लिकेशन है जो उपयोगकर्ताओं को बिना किसी न्यूनतम शेष राशि के खाता खोलने की सुविधा देता है। यह एप्लिकेशन उपयोगकर्ताओं को अपने वित्त का प्रबंधन करने, लेन-देन की जांच करने और ऑनलाइन निवेश करने में मदद करता है। इसकी विशेषताएं इसे वित्तीय सेवाओं के लिए एक सुविधाजनक विकल्प बनाती हैं।
क्या NSDL Jiffy सुरक्षित है?
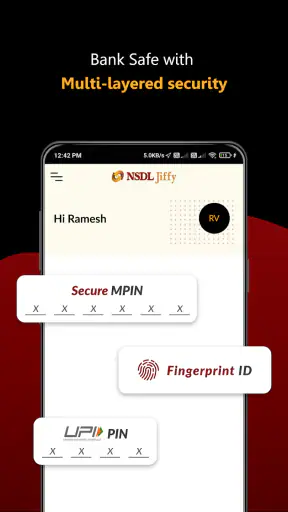
हाँ, NSDL Jiffy उपयोगकर्ताओं की सुरक्षा का पूरा ध्यान रखता है। यह एप्लिकेशन उच्च स्तर की एन्क्रिप्शन तकनीक का उपयोग करता है ताकि उपयोगकर्ताओं के व्यक्तिगत और वित्तीय डेटा की सुरक्षा की जा सके। इसके अलावा, इसमें दो-स्तरीय प्रमाणीकरण प्रणाली भी है, जिससे अनधिकृत पहुंच को रोका जा सके।
NSDL Jiffy के साथ कौन-कौन सी सुविधाएँ मिलती हैं?
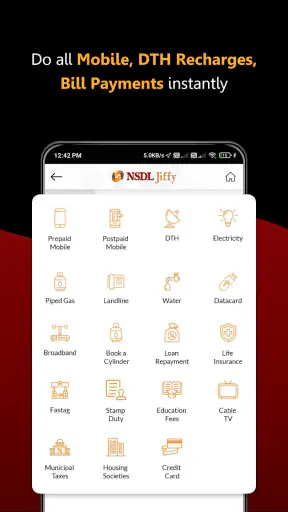
NSDL Jiffy एप्लिकेशन के साथ कई सुविधाएँ मिलती हैं जैसे कि बिना न्यूनतम बैलेंस के खाता खोलना, ऑनलाइन निवेश, फंड ट्रांसफर, लेन-देन का इतिहास देखना, और बिल भुगतान। इसके अलावा, यह एप्लिकेशन उपयोगकर्ताओं को म्यूचुअल फंड्स में निवेश करने और उनका पोर्टफोलियो प्रबंधित करने की सुविधा भी प्रदान करता है।
क्या NSDL Jiffy का उपयोग करने के लिए कोई शुल्क है?
NSDL Jiffy एप्लिकेशन के माध्यम से खाता खोलना और उसे बनाए रखना पूरी तरह से मुफ्त है। हालांकि, कुछ विशेष सेवाओं या लेन-देन के लिए मामूली शुल्क लागू हो सकता है। यह सुनिश्चित करने के लिए उपयोगकर्ता को एप्लिकेशन की शर्तों और शुल्क संरचना की जांच करनी चाहिए।
NSDL Jiffy एप्लिकेशन कौन से प्लेटफॉर्म पर उपलब्ध है?
NSDL Jiffy एप्लिकेशन एंड्रॉइड और iOS दोनों प्लेटफॉर्म पर उपलब्ध है। उपयोगकर्ता इसे Google Play Store या Apple App Store से आसानी से डाउनलोड कर सकते हैं। यह एप्लिकेशन उपयोगकर्ता के अनुकूल इंटरफेस और सरल नेविगेशन के साथ आता है, जो इसे सभी प्रकार के उपयोगकर्ताओं के लिए आदर्श बनाता है।


