 Navi: UPI, Insurance & Loans के बारे में लेख
नवी का यूपीआई: भुगतान से वित्तीय सेवाओं तक आसान राह, भरोसे की कसौटी
यूपीआई से भुगतान करना अब इतना सहज है कि उसके लिए अलग से सोचने की जरूरत नहीं पड़ती। असली सवाल यह है कि भुगतान के बाद ऐप आपके काम का क्या करता है। Navi: UPI, Insurance & Loans का यूपीआई अनुभव इसी सवाल पर दिलचस्प बनता है: यह रोज़मर्रा के लेन-देन को बीमा और कर्ज़ जैसी सेवाओं के साथ एक ही जगह रखता है। मेरी नज़र में इसकी सबसे बड़ी उपयोगिता भुगतान का नया तरीका देना नहीं, बल्कि उस परिचित काम को बड़े वित्तीय फैसलों तक जाने का आसान दरवाज़ा बनाना है।
भुगतान की आदत को वित्तीय प्रवेशद्वार बनाना
ऐप की पहचान उसके नाम में ही साफ है। नवी भुगतान, बीमा और कर्ज़ को एक ही मोबाइल अनुभव में जोड़ता है, लेकिन इस समीक्षा में ध्यान यूपीआई पर है। वजह सीधी है: भुगतान बार-बार होता है, इसलिए यहीं से किसी वित्तीय ऐप के प्रति भरोसा बनता या टूटता है। कर्ज़ के बारे में सोचने वाला व्यक्ति शायद महीने में एक बार ऐप खोले; भुगतान करने वाला दिन में कई बार। नवी इस नियमितता को अपने दूसरे उत्पादों तक पहुँचने की संभावना के रूप में देखता है।
यूपीआई का परिचित ढाँचा इस विचार को जमीन देता है। उपयोगकर्ता को पैसा भेजने या भुगतान करने के लिए कोई नई वित्तीय भाषा सीखने की जरूरत नहीं पड़ती। लेन-देन की रोज़मर्रा की जरूरत—दुकान पर भुगतान, किसी परिचित को रकम भेजना या खर्च का निपटारा—पहले आती है; ऐप की दूसरी सेवाएँ उसके आसपास मौजूद रहती हैं। यही क्रम समझदारी भरा है। अगर कोई ऐप पहले ही स्क्रीन पर कर्ज़ बेचने लगे और भुगतान को बाद में रखे, तो वह उपयोगिता से ज्यादा बिक्री-केंद्रित महसूस होगा।
हालाँकि, एक ही जगह कई सेवाएँ होने का अर्थ यह नहीं कि हर काम अपने आप सरल हो जाता है। यूपीआई का भरोसा तात्कालिक और ठोस है: भुगतान सफल हुआ या नहीं, पैसा पहुँचा या नहीं। बीमा और कर्ज़ में शर्तें, पात्रता और लंबी अवधि के असर शामिल हैं। इसलिए नवी की चुनौती केवल सेवाओं को साथ रखने की नहीं, बल्कि उनके बीच की गंभीरता का फर्क साफ दिखाने की भी है।
इस लेख में बताए गए ऐप्स


यह सुविधा असल में क्या करती है
यूपीआई किसी बैंक खाते से जुड़े भुगतान को मोबाइल पर शुरू करने और पूरा करने का माध्यम है। नवी इसे अपने ऐप के भीतर रखता है, ताकि भुगतान के लिए एक ऐप और बाकी वित्तीय जरूरतों के लिए दूसरा ऐप खोलना जरूरी न हो। यह सुविधा अपने आप में क्रांतिकारी नहीं है—यूपीआई का मूल काम लगभग सभी भुगतान ऐप में मिलता है। नवी का खास दावा उसके आसपास का संदर्भ है: भुगतान करने वाला वही व्यक्ति जरूरत पड़ने पर बीमा या कर्ज़ से जुड़ी जानकारी तक भी पहुँच सकता है।
यहाँ अहम बात यह है कि यूपीआई को बाकी सेवाओं का विकल्प नहीं समझना चाहिए। भुगतान करना और कर्ज़ लेना अलग निर्णय हैं। एक लेन-देन पूरा होने से ऐप को आपके लिए उपयुक्त कर्ज़ या बीमा तय करने का अधिकार नहीं मिल जाता। अच्छा अनुभव वही होगा जिसमें उपयोगकर्ता को अलग-अलग काम साफ दिखाई दें, और हर वित्तीय सेवा की शर्तें समझने का समय मिले।
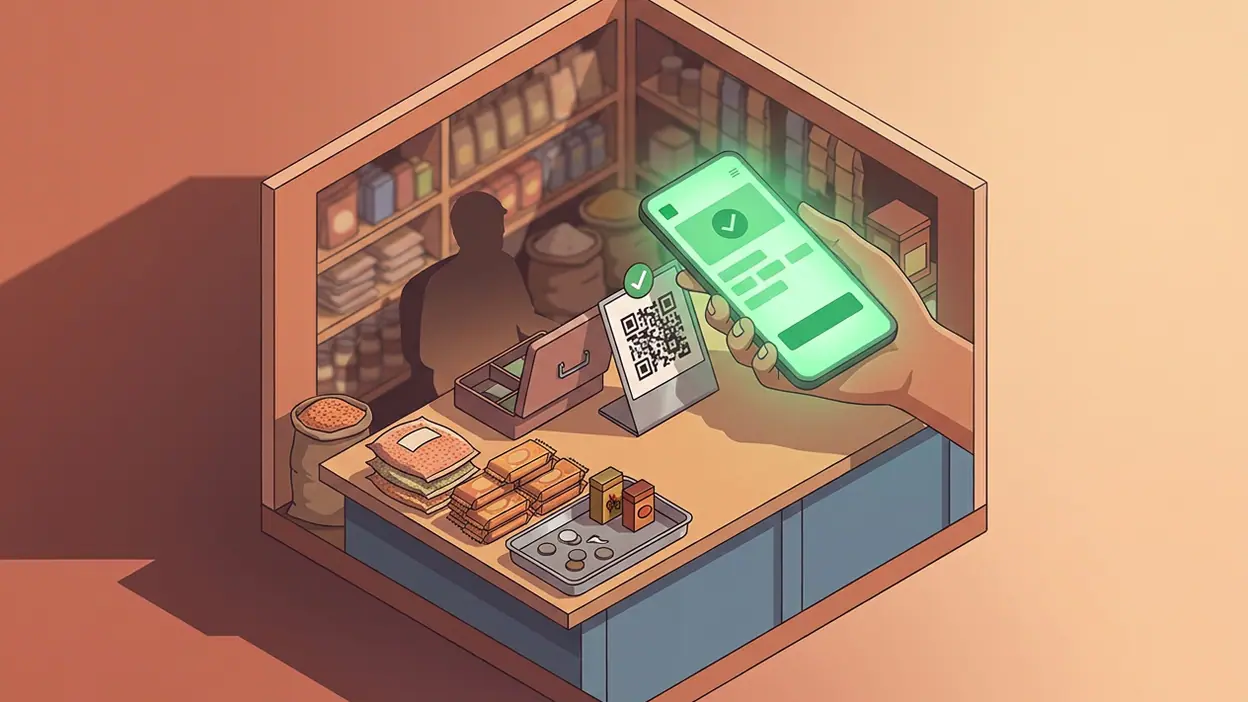
दैनिक उपयोग में ऐप का मूल्य छोटे-छोटे कदमों से बनता है: भुगतान शुरू करना, विवरण जाँचना और लेन-देन पूरा होने की पुष्टि पाना। भुगतान के बाद दूसरी सेवाओं की मौजूदगी उपयोगी हो सकती है, बशर्ते वह बीच में बाधा न बने। नवी की परख इसी संतुलन पर है—मुख्य काम कितनी जल्दी पूरा होता है और अतिरिक्त सेवाएँ कितनी सहजता से उपलब्ध रहती हैं।
छोटी सुविधा का बड़ा असर
भुगतान ऐप आदत से चुना जाता है। जिस ऐप में पहले से लेन-देन की दिनचर्या बन चुकी हो, उसी में किसी दूसरे वित्तीय काम पर विचार करना आसान पड़ता है। यही कारण है कि नवी का यूपीआई केवल सुविधा की सूची में एक और विकल्प नहीं है। यह ऐप को बार-बार खोलने की वजह देता है, और बार-बार का परिचय उपयोगकर्ता को बाकी सेवाओं तक ले जा सकता है। इसमें अवसर भी है और जिम्मेदारी भी।
अवसर यह कि बीमा या कर्ज़ की जरूरत पड़ने पर उपयोगकर्ता को खोज की शुरुआत शून्य से न करनी पड़े। एक ही जगह मौजूद सेवाएँ तुलना और शुरुआती जानकारी तक पहुँच को आसान कर सकती हैं। जिम्मेदारी यह कि बार-बार दिखने वाला प्रस्ताव अपने आप में अच्छा प्रस्ताव नहीं होता। वित्तीय उत्पादों में कम शुल्क, पात्रता या भुगतान की शर्तें जैसी बातें सामने रखे बिना केवल त्वरित पहुँच देना अधूरा काम है। सुविधा तभी वास्तविक मूल्य बनती है जब निर्णय की जानकारी भी साथ मिले।
यह फर्क साधारण भुगतान के समय शायद महसूस न हो, पर किसी बड़े फैसले के वक्त इसकी अहमियत बढ़ती है। उपयोगकर्ता को यह समझ आना चाहिए कि वह भुगतान कर रहा है, किसी सेवा की जानकारी देख रहा है या किसी वित्तीय आवेदन की ओर बढ़ रहा है। इन चरणों के बीच साफ सीमा ऐप को अधिक विश्वसनीय बनाती है।
सबसे अच्छा वास्तविक इस्तेमाल
नवी का यूपीआई उस व्यक्ति के लिए सबसे स्वाभाविक है जो अपने रोज़मर्रा के भुगतान को एक मुख्य वित्तीय ऐप में समेटना चाहता है। मान लीजिए कोई किराने की दुकान पर भुगतान करता है, घर लौटकर खर्च का हिसाब देखता है और महीने में कभी बीमा की जरूरत पर विचार करता है। ऐसे उपयोगकर्ता को हर काम के लिए अलग-अलग ऐप खोलने की आदत कम करनी पड़ सकती है। यह सुविधा खास तौर पर तब काम की है जब किसी को भुगतान से आगे की सेवाओं की जानकारी चाहिए, लेकिन वह उन्हें तलाशने के लिए कई जगह भटकना नहीं चाहता।

यूपीआई, तत्काल नकद ऋण, स्वास्थ्य बीमा, म्यूचुअल फंड और डिजिटल गोल्ड
इसके उलट, जो व्यक्ति केवल यूपीआई भुगतान चाहता है और बाकी वित्तीय सेवाओं में कोई रुचि नहीं रखता, उसे नवी का व्यापक स्वरूप अतिरिक्त लग सकता है। उसके लिए असली कसौटी यह होगी कि ऐप भुगतान को बिना अनचाहे मोड़ के पूरा होने देता है या नहीं। बहुसेवा ऐप की सफलता इस बात से नहीं मापी जानी चाहिए कि उसमें कितने विकल्प हैं; माप यह है कि जरूरत के वक्त विकल्प मददगार हैं और बाकी समय रास्ते से हटे रहते हैं या नहीं।
यह उपयोगकर्ता की आदत कैसे बदल सकता है
एक भुगतान ऐप अक्सर उपयोगकर्ता की जेब का नहीं, उसकी दिनचर्या का हिस्सा बनता है। भुगतान के लिए ऐप खोलना एक छोटी, दोहराई जाने वाली क्रिया है। नवी इस क्रिया को वित्तीय सेवाओं से जोड़कर उपयोगकर्ता की सोच बदलने की कोशिश करता है: बैंकिंग-जैसी जरूरतें अलग-अलग मौकों पर नहीं, एक ही ऐप में संभाली जा सकती हैं। अगर यह जोड़ सहज रहे, तो उपयोगकर्ता को हर सेवा के लिए अलग शुरुआत नहीं करनी पड़ती।
लेकिन आदत बदलने का दूसरा पहलू भी है। जब कोई ऐप भुगतान के साथ कर्ज़ और बीमा के विकल्प दिखाता है, तो वह रोज़मर्रा के खर्च और बड़े वित्तीय निर्णयों को एक ही स्क्रीन-परिवार में ला देता है। यह उपयोगकर्ता को जानकारी खोजने में मदद कर सकता है, पर जल्दबाजी में निर्णय लेने का दबाव भी पैदा कर सकता है। इसलिए प्रस्तावों का शांत, स्पष्ट और शर्तों के साथ प्रस्तुत होना जरूरी है। वित्तीय ऐप को उपयोगकर्ता की सुविधा के साथ उसकी सावधानी का भी सम्मान करना चाहिए।
डिजाइन की समझदारी और उसकी सीमा
नवी की मूल डिजाइन-चाल सरल है: पहले उस काम को सामने रखना जिसे उपयोगकर्ता बार-बार करता है, फिर उसी ऐप में कम बार होने वाली जरूरतों के रास्ते उपलब्ध कराना। इस क्रम में यूपीआई एक रोज़मर्रा का आधार बनता है और बाकी सेवाएँ संदर्भ के अनुसार काम आ सकती हैं। यह अलग-अलग वित्तीय कामों के बीच की दूरी घटाता है, बिना यह दावा किए कि भुगतान और कर्ज़ एक ही तरह के फैसले हैं।
जहाँ यह अनुभव कमजोर पड़ सकता है, वह जानकारी की मात्रा और प्राथमिकता है। एक वित्तीय ऐप में विकल्पों की अधिकता जल्दी ही शोर बन सकती है। भुगतान करते समय उपयोगकर्ता को प्रस्तावों, सेवाओं और प्रचार से नहीं, अपने लेन-देन से मतलब होता है। अगर अतिरिक्त सामग्री मुख्य काम को धीमा करती है, तो ऐप अपने सबसे नियमित उपयोग को ही नुकसान पहुँचाता है। इसी तरह, भुगतान की पुष्टि और वित्तीय उत्पाद की जानकारी अलग-अलग स्पष्ट दिखनी चाहिए; धुंधला अंतर भरोसा घटाता है।
एक और सीमा यह है कि किसी सेवा का एक ऐप में होना उसकी गुणवत्ता या उपयुक्तता का प्रमाण नहीं। उपयोगकर्ता को बीमा और कर्ज़ की शर्तें अलग से पढ़नी चाहिए, और पात्रता या लागत के बारे में अनुमान नहीं लगाना चाहिए। ऐप की साफ प्रस्तुति मदद कर सकती है, पर अंतिम फैसला उपयोगकर्ता का है। नवी को यह बात अपने अनुभव में लगातार स्पष्ट रखनी चाहिए।
दूसरे ऐप इस समस्या को कैसे देखते हैं
यूपीआई की दुनिया में मुकाबला किसी एक खास सुविधा से नहीं, बल्कि भरोसे, गति और साफ प्रक्रिया से होता है। कई भुगतान ऐप का मुख्य काम लेन-देन को जल्दी पूरा करना है; वे उपयोगकर्ता को भुगतान के बाहर ज्यादा सेवाओं की ओर ले जाने की कोशिश नहीं करते। नवी का फर्क यह है कि वह भुगतान को व्यापक वित्तीय अनुभव के भीतर रखता है। इससे उसे उन लोगों के लिए बढ़त मिल सकती है जो भुगतान और दूसरी सेवाएँ एक ही जगह चाहते हैं, लेकिन केवल भुगतान चाहने वालों के लिए यह अतिरिक्त परत अनावश्यक भी लग सकती है।
दूसरी ओर, सामान्य बहुउद्देशीय ऐप अक्सर कई तरह की सेवाएँ एक साथ जोड़ते हैं, पर हर सेवा का आपस में अर्थपूर्ण संबंध जरूरी नहीं होता। नवी के मामले में भुगतान, बीमा और कर्ज़ वित्तीय जरूरतों के दायरे में आते हैं, इसलिए उनका साथ होना समझ आता है। फिर भी संबंध तभी उपयोगी है जब ऐप कामों के बीच सही दूरी बनाए रखे। तुलना का असली पैमाना विकल्पों की संख्या नहीं, बल्कि यह है कि उपयोगकर्ता बिना उलझे अपना काम पूरा कर पाता है या नहीं।
किसे सबसे अधिक लाभ मिलेगा
जो लोग बार-बार यूपीआई भुगतान करते हैं और साथ में अपनी वित्तीय जरूरतों के लिए एक ही जगह शुरुआती जानकारी पाना चाहते हैं, उन्हें नवी का यह संयोजन सबसे अधिक काम का लग सकता है। नए उपयोगकर्ता के लिए एक ऐप से शुरुआत करना सुविधाजनक है; नियमित उपयोगकर्ता के लिए उसी जगह भुगतान और अन्य जरूरतों के बीच आना-जाना समय बचा सकता है। इस उपयोगिता का मूल्य खास तौर पर तब है जब अतिरिक्त सेवाएँ विकल्प के रूप में रहें, बाध्यता की तरह नहीं।
जिन्हें केवल तेज भुगतान चाहिए, उन्हें ऐप का बाकी हिस्सा परखना होगा: क्या यूपीआई बिना अनावश्यक कदमों के काम पूरा करता है? और क्या दूसरी सेवाएँ नजरअंदाज करना आसान है? इसी तरह, बीमा या कर्ज़ तलाशने वाले उपयोगकर्ता को ऐप को निर्णय का अंतिम स्रोत नहीं मानना चाहिए। उसे शर्तें, लागत और अपनी जरूरत का स्वतंत्र मूल्यांकन करना होगा। नवी रास्ता छोटा कर सकता है; निर्णय की जिम्मेदारी नहीं हटाता।
कुल मिलाकर, Navi: UPI, Insurance & Loans का यूपीआई मूल्य उसकी परिचित उपयोगिता और आसपास की वित्तीय सेवाओं के मेल में है। यह भुगतान के नियम नहीं बदलता, लेकिन रोज़मर्रा की आदत को दूसरे कामों तक पहुँचने का अवसर बनाता है। विचार मजबूत है, और इसकी सफलता इस बात पर निर्भर करती है कि ऐप भुगतान को हल्का, तेज और भरोसेमंद रखे, जबकि बीमा और कर्ज़ को पर्याप्त स्पष्टता के साथ अलग पेश करे। नवी का यूपीआई उन लोगों के लिए सार्थक विकल्प है जो वित्तीय काम एक जगह रखना चाहते हैं; केवल भुगतान के लिए ऐप चुनने वालों के लिए इसकी अतिरिक्त सेवाएँ तभी मायने रखेंगी जब वे मुख्य काम पर बोझ न बनें।